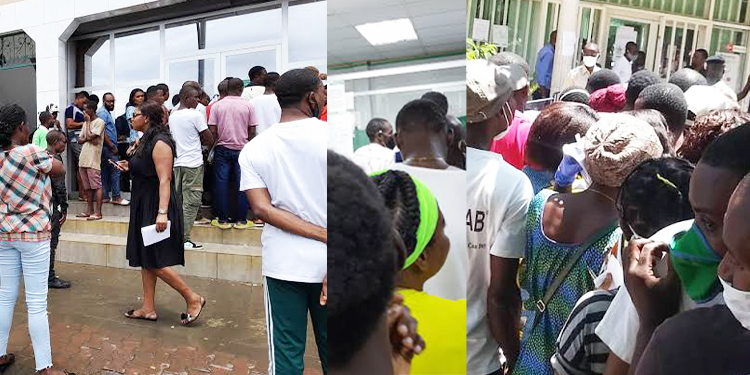
No hace falta demasiado esfuerzo para comprobarlo. Basta acercarse a una sucursal durante los días en los que se concentran los pagos de salarios para encontrarse con una realidad que se repite con una cierta previsibilidad.
Y precisamente por eso creo que deberíamos hacernos una pregunta que va más allá de la incomodidad que producen esas colas: ¿por qué seguimos necesitando acudir físicamente al banco para realizar tantas operaciones que, en el mejor de los casos, pueden resolverse desde un teléfono móvil?
No se trata de cuestionar la existencia de las oficinas ni el trabajo de quienes atienden en ellas. La atención presencial seguirá siendo necesaria. Hay operaciones que requieren asesoramiento, documentación o contacto directo con un profesional. El problema aparece cuando una gestión sencilla termina convirtiéndose en horas de espera.
Algunas entidades bancarias que operan en Guinea Ecuatorial ya han dado pasos importantes. Han desarrollado aplicaciones móviles y otros servicios de banca electrónica que permiten realizar determinadas operaciones sin acudir a una sucursal. Es un avance que debe reconocerse.
Pero hay algo que también debemos preguntarnos.
Si existen estas herramientas y, sin embargo, las colas continúan reproduciéndose con la misma intensidad cada mes, quizá la digitalización todavía no está ofreciendo toda la respuesta que los ciudadanos necesitan.
Y esto no significa necesariamente que las aplicaciones no funcionen. Puede significar que todavía no ofrecen todas las operaciones que el usuario necesita, que no son suficientemente sencillas, que su utilización no está suficientemente extendida o que existen problemas de conectividad, confianza, costes o conocimiento digital.
Porque tener una aplicación no equivale, por sí solo, a haber digitalizado realmente un servicio.
La verdadera transformación se produce cuando el ciudadano puede resolver buena parte de sus necesidades sin desplazarse. Cuando puede consultar sus movimientos, realizar una transferencia, pagar un servicio, gestionar sus gastos o efectuar otras operaciones habituales desde la tranquilidad de su teléfono.
Ese debería ser, a mi juicio, uno de los objetivos. Que ir al banco sea una opción, no una obligación
Imaginemos por un momento que una persona recibe su salario y puede gestionar desde su teléfono prácticamente todo lo que necesita hacer con ese dinero. Pagar una factura. Realizar una transferencia. Hacer un pago. Consultar sus movimientos. Organizar sus gastos.
En ese escenario, acudir al banco seguiría siendo posible, pero ya no sería imprescindible para cada pequeña gestión.
La diferencia puede parecer menor, pero no lo es.
Significa ahorrar tiempo al ciudadano, reducir la presión sobre las sucursales y permitir que los empleados bancarios puedan concentrarse en aquellas operaciones que realmente necesitan atención presencial.
También significa adaptar el sistema financiero a una sociedad en la que el teléfono móvil ocupa cada vez más espacio en nuestra vida cotidiana.
Porque resulta paradójico que podamos comunicarnos instantáneamente con una persona que se encuentra a miles de kilómetros, realizar determinadas compras o acceder a numerosos servicios desde un dispositivo que llevamos en el bolsillo y, al mismo tiempo, tengamos que hacer largas colas para resolver determinadas operaciones bancarias básicas.
No creo que la solución pase simplemente por crear más oficinas o ampliar indefinidamente los espacios de atención. Eso puede aliviar una situación puntual, pero no resuelve necesariamente el problema de fondo.
La pregunta debería ser otra: ¿qué operaciones pueden dejar de hacerse presencialmente y cómo conseguimos que el ciudadano pueda realizarlas de forma sencilla y segura?
La digitalización también necesita confianza
Ahora bien, tampoco podemos pensar que basta con pedir al ciudadano que utilice una aplicación.
Para que la banca digital funcione realmente tiene que ser fácil de utilizar, estable y segura. Tiene que generar confianza. Y debe responder a las necesidades reales de quienes la utilizan.
También será necesario acompañar la transformación con educación financiera y digital. No todos los ciudadanos tienen el mismo nivel de familiaridad con la tecnología, y una modernización del sistema financiero no debería convertirse en una nueva barrera para quienes tienen mayores dificultades para utilizar estos servicios.
La digitalización debe facilitar la vida, no complicarla.
Por eso considero que las propias entidades bancarias tienen ante sí una oportunidad interesante: observar qué lleva a sus clientes a hacer cola y preguntarse qué parte de esas operaciones podría resolverse digitalmente.
Las colas, en ese sentido, también pueden ser una fuente de información.
Si cientos de personas acuden físicamente a una sucursal para realizar determinadas gestiones, quizá ahí exista una señal sobre qué servicios digitales deben mejorarse, ampliarse o explicarse mejor.
Guinea Ecuatorial puede dar un paso más
No se trata de copiar modelos de otros países ni de pensar que todo puede solucionarse con tecnología. Se trata de aprovechar las herramientas disponibles para responder mejor a las necesidades de nuestra propia sociedad.
Guinea Ecuatorial ha avanzado en conectividad y en el uso de teléfonos inteligentes. El siguiente paso debería ser conseguir que esa conectividad se traduzca también en servicios financieros más ágiles.
No necesitamos una banca que simplemente tenga presencia digital. Necesitamos una banca digital que sea realmente útil.
Una banca en la que el ciudadano pueda pensar: esto puedo hacerlo desde mi teléfono, no necesito ir al banco.
Mientras las aglomeraciones continúen repitiéndose cada final e inicio de mes, tendremos un indicador bastante visible de que todavía queda camino por recorrer.
La banca digital ya está aquí. La cuestión ahora es conseguir que funcione con la suficiente amplitud, sencillez y confianza como para que hacer cola en una oficina deje de ser la respuesta automática a una operación que podría resolverse desde la palma de la mano.